Domain wig-schweißer.de kaufen?
Wir ziehen mit dem Projekt
wig-schweißer.de um.
Sind Sie am Kauf der Domain
wig-schweißer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wig-schweißer.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
VEVOR Schweißgerät ARC 200A Stab/Lift WIG 2-in-1 Schweißer Elektroden Hot StartVEVOR Schweißgerät ARC 200A Stab/Lift WIG 2-in-1 Schweißer Elektroden Hot Start Ideale Leistung Vielseitiges Schweißen Müheloses Starten des Lichtbogens Einfache Bedienung Sicher und stabil Einfache Bedienung Nennstrom (A): 200 A,★Arbeitszyklus (%): 20 % / 40 °C,Schweißdicke: ≤ 0,59 Zoll / 15 mm,★Konfiguration: Halbbrücke,Leerlaufspannung (V): 62 V ± 10 V,Nettogewicht: 10,63 lbs / 4,82 kg,Ausgangsspannung (V): 26,4 V ± 5 V,Artikelmodellnummer: MMA-200-NA,★Ausgangsstrom (A): 160 A ± 10 A,Produktgröße (L x B x H): 12,2 x 5,5 x 8,66 Zoll / 310 x 140 x 220 mm79,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuler, Volkmar: Praxiswissen SchweißtechnikPraxiswissen Schweißtechnik , Werkstoffe, Prozesse, Fertigung , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 7., überarb. und akt. Auflage 2024, Erscheinungsjahr: 20241018, Produktform: Leinen, Autoren: Schuler, Volkmar~Twrdek, Jürgen, Auflage: 24007, Auflage/Ausgabe: 7., überarb. und akt. Auflage 2024, Seitenzahl/Blattzahl: 827, Abbildungen: XVIII, 819 S. 771 Abbildungen, 475 Abbildungen in Farbe., Themenüberschrift: TECHNOLOGY & ENGINEERING / Manufacturing, Keyword: Auftragsschweißen;Betriebsfestigkeitsnachweis;Fachbuch Schweißtechnik;Flammrichten;Kunststoffschweißen;Laserschweißen;Löten;Metallkleben;Praxiswissen Schweißtechnik;Pressschweißen;Qualitätssicherung;Schmelzschweißprozess;Schweiß-Lötverbindung;Schweißnahtberechnung;Schweißplan;Umformen;thermisches Spritzen;überschlägige Berechnung;praxisgerechte Berechnung, Fachschema: Fertigungstechnik~Maschinenbau~Qualitätssicherung~Sicherung / Qualitätssicherung~Fertigungstechnik / Schweißen~Schweißen - Lichtbogenschweißen~Chemie / Technik, Werkstoffe, Berufe, Industrie, Fachkategorie: Industrielle Chemie und Fertigungstechnologien~Maschinenbau~Fertigungstechnik und Ingenieurwesen, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 168, Höhe: 36, Gewicht: 1440, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
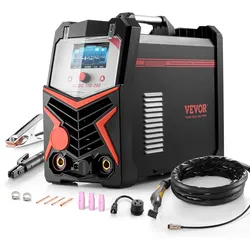
VEVOR WIG Schweißgerät, 200 A 6-in-1-Aluminium-Schweißer (LED-Anzeige) – AC WIG/DC WIG/AC Pulse WIG/DC Pulse WIG/Spot WIG/MMA (Stick), mit synergetischer Steuerung IGBTVEVOR WIG Schweißgerät, 200 A 6-in-1-Aluminium-Schweißer (LED-Anzeige) – AC WIG/DC WIG/AC Pulse WIG/DC Pulse WIG/Spot WIG/MMA (Stick), mit synergetischer Steuerung IGBT 6-in-1-Schweißgerät Ideal für Heimwerker und den Außenbereich. Multiprozesskompatibilität Außergewöhnliches Aluminiumschweißen Professionelle Kompatibilität Intelligentes LED-Display Produktgröße: 16,9 x 8,3 x 14,2 Zoll / 430 x 210 x 360 mm, Belastungsverhältnis: 20 % bei 40 °C Umgebungstemperatur, Typ: IGBT, Nettogewicht: 34,61 lbs / 15,7 kg, Hauptmaterial: Kunststoffschale + kaltgewalzter Stahl Q235,Artikelmodellnummer: ACDC TIG-200, Schweißdicke: ≤10 mm363,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
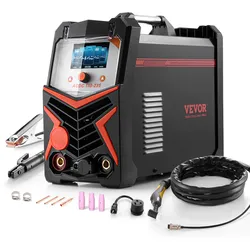
VEVOR WIG-Schweißgerät, 6-in-1-Aluminium-Schweißgerät (großes LED-Display) – AC WIG/DC WIG/AC Pulse WIG/DC Pulse WIG/Spot WIG/MMA (Stick), Elektroschweißgerät mit IGBT-WechselrichterVEVOR WIG-Schweißgerät, 6-in-1-Aluminium-Schweißgerät (großes LED-Display) – AC WIG/DC WIG/AC Pulse WIG/DC Pulse WIG/Spot WIG/MMA (Stick), Elektroschweißgerät mit IGBT-Wechselrichter 6-in-1-Schweißgerät Ideal für Heimwerker und den Einsatz im Freien Multiprozesskompatibilität Außergewöhnliches Aluminiumschweißen Professionelle Kompatibilität Intelligente LED-Anzeige Produktgröße: 16,9 x 8,3 x 14,2 Zoll / 430 x 210 x 360 mm, Belastungsverhältnis: 20 % bei 40 °C Umgebungstemperatur, Typ: IGBT, Nettogewicht: 34,61 lbs / 15,7 kg, Hauptmaterial: Kunststoffschale + kaltgewalzter Stahl Q235,Artikelmodellnummer: ACDC TIG-225, Schweißdicke: ≤10 mm370,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
HBM WIG 200P SchweißgerätDas HBM WIG 200P Schweißgerät vereint Vielseitigkeit, Benutzerfreundlichkeit und Präzision. Ausgestattet mit einem digitalen Display ermöglicht es eine vollständige Kontrolle über die Schweißeinstellungen, sodass die richtigen Parameter für jedes Werkstück einfach eingestellt werden können. Dank der integrierten Pulsfunktion lassen sich dünne Materialien mit minimaler Wärmeeinbringung schweißen – ideal für empfindliche Metalle. Das Gerät eignet sich zum Schweißen von Edelstahl, Stahl und Titan und ist somit vielseitig einsetzbar in der Werkstatt, bei Wartungsarbeiten, Montagen oder feinen Konstruktionen. Ein großer Vorteil ist die zusätzliche MMA-Schweißfunktion, mit der auch Elektroden geschweißt werden können. Dadurch ist das TIG 200P besonders flexibel und für unterschiedliche Bedingungen und Materialien geeignet. Die HF-Zündung sorgt für einen schnellen, berührungslosen Lichtbogenstart, während die Wahl zwischen 2-Takt- und 4-Takt-Betrieb zusätzlichen Komfort bietet. Die Einstellungen sind übersichtlich auf dem digitalen Display dargestellt, mit klaren Tasten für Strom, Frequenz und Pulsparameter. Mit einer leistungsstarken und stabilen Stromquelle liefert das HBM TIG 200P konstante Leistung beim TIG- und MMA-Schweißen – in einem kompakten und zuverlässigen Gehäuse.249,99 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
VEVOR WIG-Schweißgerät, 3-in-1-Schweißer (großes LED-Display) – DC WIG/DC Puls WIG/MMA (Stick), Elektroschweißgerät mit IGBT-Inverter-HochfrequenzstartVEVOR WIG-Schweißgerät, 3-in-1-Schweißer (großes LED-Display) – DC WIG/DC Puls WIG/MMA (Stick), Elektroschweißgerät mit IGBT-Inverter-Hochfrequenzstart Ihr zuverlässiger Schweißer Ideal für Heimwerker und den Einsatz im Freien 3-in-1-Schweißgerät Schweißt Stahl, Kupfer und mehr Professionelle Kompatibilität Intelligente LED-Anzeige Produktgröße: 15,3 x 6,3 x 12,2 Zoll / 388 x 160 x 310 mm, Belastungsverhältnis: 20 % bei 40 °C Umgebungstemperatur, Typ: IGBT, Nettogewicht: 18,74 lbs / 8,5 kg, Hauptmaterial: Kunststoffschale + kaltgewalzter Stahl Q235,Artikelmodellnummer: TIG/MMA 205, Schweißdicke: ≤10 mm186,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Schweißgerät ARC 200A Stab/Lift WIG 2-in-1 Schweißer Elektroden Hot StartVEVOR Schweißgerät ARC 200A Stab/Lift WIG 2-in-1 Schweißer Elektroden Hot Start Ideale Leistung Vielseitiges Schweißen Müheloses Starten des Lichtbogens Einfache Bedienung Sicher und stabil Einfache Bedienung Nennstrom (A): 200 A,★Arbeitszyklus (%): 20 % / 40 °C,Schweißdicke: ≤ 0,59 Zoll / 15 mm,★Konfiguration: Halbbrücke,Leerlaufspannung (V): 62 V ± 10 V,Nettogewicht: 10,63 lbs / 4,82 kg,Ausgangsspannung (V): 26,4 V ± 5 V,Artikelmodellnummer: MMA-200-NA,★Ausgangsstrom (A): 160 A ± 10 A,Produktgröße (L x B x H): 12,2 x 5,5 x 8,66 Zoll / 310 x 140 x 220 mm79,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuler, Volkmar: Praxiswissen SchweißtechnikPraxiswissen Schweißtechnik , Werkstoffe, Prozesse, Fertigung , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 7., überarb. und akt. Auflage 2024, Erscheinungsjahr: 20241018, Produktform: Leinen, Autoren: Schuler, Volkmar~Twrdek, Jürgen, Auflage: 24007, Auflage/Ausgabe: 7., überarb. und akt. Auflage 2024, Seitenzahl/Blattzahl: 827, Abbildungen: XVIII, 819 S. 771 Abbildungen, 475 Abbildungen in Farbe., Themenüberschrift: TECHNOLOGY & ENGINEERING / Manufacturing, Keyword: Auftragsschweißen;Betriebsfestigkeitsnachweis;Fachbuch Schweißtechnik;Flammrichten;Kunststoffschweißen;Laserschweißen;Löten;Metallkleben;Praxiswissen Schweißtechnik;Pressschweißen;Qualitätssicherung;Schmelzschweißprozess;Schweiß-Lötverbindung;Schweißnahtberechnung;Schweißplan;Umformen;thermisches Spritzen;überschlägige Berechnung;praxisgerechte Berechnung, Fachschema: Fertigungstechnik~Maschinenbau~Qualitätssicherung~Sicherung / Qualitätssicherung~Fertigungstechnik / Schweißen~Schweißen - Lichtbogenschweißen~Chemie / Technik, Werkstoffe, Berufe, Industrie, Fachkategorie: Industrielle Chemie und Fertigungstechnologien~Maschinenbau~Fertigungstechnik und Ingenieurwesen, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 168, Höhe: 36, Gewicht: 1440, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
VEVOR WIG Schweißgerät, 200 A 6-in-1-Aluminium-Schweißer (LED-Anzeige) – AC WIG/DC WIG/AC Pulse WIG/DC Pulse WIG/Spot WIG/MMA (Stick), mit synergetischer Steuerung IGBTVEVOR WIG Schweißgerät, 200 A 6-in-1-Aluminium-Schweißer (LED-Anzeige) – AC WIG/DC WIG/AC Pulse WIG/DC Pulse WIG/Spot WIG/MMA (Stick), mit synergetischer Steuerung IGBT 6-in-1-Schweißgerät Ideal für Heimwerker und den Außenbereich. Multiprozesskompatibilität Außergewöhnliches Aluminiumschweißen Professionelle Kompatibilität Intelligentes LED-Display Produktgröße: 16,9 x 8,3 x 14,2 Zoll / 430 x 210 x 360 mm, Belastungsverhältnis: 20 % bei 40 °C Umgebungstemperatur, Typ: IGBT, Nettogewicht: 34,61 lbs / 15,7 kg, Hauptmaterial: Kunststoffschale + kaltgewalzter Stahl Q235,Artikelmodellnummer: ACDC TIG-200, Schweißdicke: ≤10 mm363,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR WIG-Schweißgerät, 6-in-1-Aluminium-Schweißgerät (großes LED-Display) – AC WIG/DC WIG/AC Pulse WIG/DC Pulse WIG/Spot WIG/MMA (Stick), Elektroschweißgerät mit IGBT-WechselrichterVEVOR WIG-Schweißgerät, 6-in-1-Aluminium-Schweißgerät (großes LED-Display) – AC WIG/DC WIG/AC Pulse WIG/DC Pulse WIG/Spot WIG/MMA (Stick), Elektroschweißgerät mit IGBT-Wechselrichter 6-in-1-Schweißgerät Ideal für Heimwerker und den Einsatz im Freien Multiprozesskompatibilität Außergewöhnliches Aluminiumschweißen Professionelle Kompatibilität Intelligente LED-Anzeige Produktgröße: 16,9 x 8,3 x 14,2 Zoll / 430 x 210 x 360 mm, Belastungsverhältnis: 20 % bei 40 °C Umgebungstemperatur, Typ: IGBT, Nettogewicht: 34,61 lbs / 15,7 kg, Hauptmaterial: Kunststoffschale + kaltgewalzter Stahl Q235,Artikelmodellnummer: ACDC TIG-225, Schweißdicke: ≤10 mm370,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HBM WIG 200 AC/DC SchweißgerätHBM WIG 200EJ AC/DC ist ein vielseitiges Schweißgerät, geeignet für TIG- und Elektroden-Schweißen (MMA) mit Wechsel- und Gleichstrom. Das kompakte Gerät arbeitet mit 110 oder 220 Volt und passt sich automatisch an die Eingangsspannung an. Mit einem einstellbaren Schweißstrom von 10 bis 200 Ampere (TIG) und 10 bis 180 Ampere (MMA) bietet es präzise Kontrolle für Materialien wie Stahl, Edelstahl und Aluminium. Funktionen wie AC-Balance (20–80 %), einstellbare AC-Frequenz (40–200 Hz) und Gasvor- und -nachlauf sorgen für professionelle Ergebnisse. Die Pulsfunktion ermöglicht sauberes Schweißen dünner Bleche. Mit einem Gewicht von nur 11,7 kg und kompakten Abmessungen (465 × 190 × 290 mm) ist das Gerät mobil einsetzbar. Bei einer Einschaltdauer von 60 % bei ca. 110 A und Schutzklasse IP21S ist dieses Modell ideal für Werkstatt und Baustelle.399,99 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
HBM WIG 200P AC/DC SchweißgerätDas HBM WIG 200P AC/DC ist ein vielseitiges und leistungsstarkes Schweißgerät, das speziell für das AC- und DC-TIG-Schweißen entwickelt wurde. Dank der integrierten Pulsfunktion ermöglicht dieses Gerät das Schweißen verschiedener Metallarten, einschließlich Aluminium, Stahl, Edelstahl und Titan. Das HBM TIG 200P AC/DC ist eine ausgezeichnete Wahl für professionelle Schweißer und anspruchsvolle Hobbyanwender, die Präzision und Kontrolle bei ihren Schweißarbeiten suchen.549,99 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.